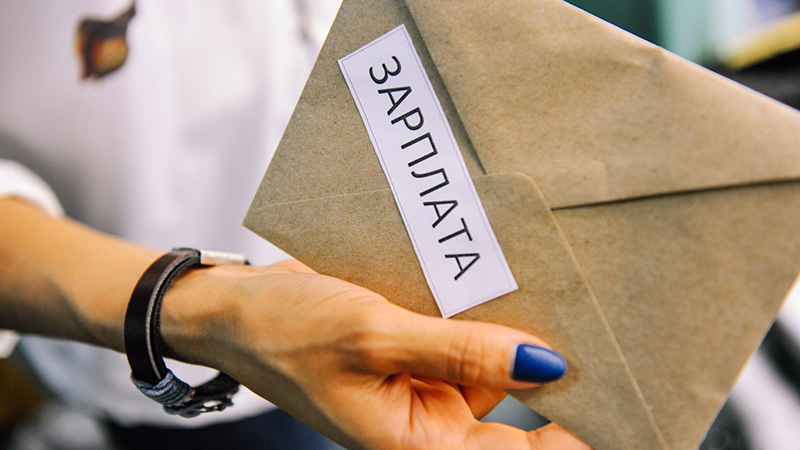
Выплата заработной платы «в конверте» является серьезным нарушением в деятельности субъектов хозяйствования, где участником теневой экономики становятся не только наниматель, но и работник.
Так, сотрудники, получающие заработную плату «в конверте», теряют свою социальную защищённость: утрачивается право на выплаты в связи с временной нетрудоспособностью, уменьшается пенсионный стаж и размер пенсии, возможность получения кредитов и рассрочек.
Выявленные схемы скрытой заработной платы для организации и нанимателя влекут доначисление крупных сумм налогов и взносов, потерю репутации, административную ответственность, а в случае неуплаты обязательных страховых взносов на сумму, превышающую 2 500 базовых величин, предусмотрена уголовная ответственность (ст. 243-3 Уголовного кодекса Республики Беларусь).
За нарушение сроков уплаты взносов в бюджет фонда в сумме более 20 базовых величин Кодексом об административных правонарушениях предусмотрена административная ответственность в виде штрафа от 2 до 20 базовых величин (ст. 12.15 КоАП).
Браславский районный отдел Витебского областного управления Фонда социальной защиты населения Министерства труда и социальной защиты Республики Беларусь напоминает, что с 18 августа 2025 года в Закон «О взносах в бюджет государственного внебюджетного фонда социальной защиты населения Республики Беларусь» внесены изменения в статью 1 «Основные термины, используемые в настоящем Законе, и их определения», добавлен пункт 1-1 в статью 4 «Объект для начисления взносов» и введена статья 5-1 «Размер обязательных страховых взносов на скрытую заработную плату (вознаграждение)».
Скрытая заработная плата (вознаграждение), так называемая зарплата «в конверте» – это выплаты работникам (гражданам) по трудовым и гражданско-правовым договорам без отражения в налоговом и (или) бухгалтерском учёте.
С 18.08.2025 отменён максимальный размер объекта для начисления взносов в фонд по скрытой зарплате и установлен минимальный – в размере не менее 1/30 пятикратной величины средней заработной платы работников в республике за месяц, предшествующий месяцу установления факта скрытой заработной платы (вознаграждения), за каждый календарный день периода, за который выплачена скрытая заработная плата (вознаграждение). То есть размер не выше пятикратной величины средней заработной платы работников в республике за месяц, предшествующий месяцу, за который уплачиваются обязательные страховые взносы, не применяется, как в обычном учёте. А для работников в страховой стаж для назначения трудовой пенсии учитываются выплаты только из размера минимальной заработной платы и не более.
Наниматели! Исключите риски административной и уголовной ответственности. Начисляйте на все выплаты своим работникам обязательные страховые взносы и перечисляйте их своевременно в бюджет фонда.
Работающие граждане! Не соглашайтесь на зарплату «в конвертах», отстаивайте свои права на социальную защиту. ■
Светлана ДОРОЖКО, инспектор Браславского районного отдела Витебского областного управления ФСЗН.